In questo articolo troverai:
- Cos’è l’iperammortamento 2026 e come funziona
- Chi può accedere all’agevolazione
- Quanto vale la maggiorazione: 180%, 100%, 50%
- Macchinari e software agevolabili
- Cosa significa bene “interconnesso”
- Impianti per l’autoproduzione di energia
- Moduli fotovoltaici e Registro ENEA
- Come richiedere l’iperammortamento: i 4 passaggi
Digitalizzare un processo produttivo, introdurre nuovi sistemi di controllo, acquistare macchinari tecnologicamente avanzati o investire nell’autoproduzione di energia rinnovabile può richiedere investimenti importanti.
Dal 2026 alcune di queste spese possono beneficiare del Nuovo Piano Transizione 5.0 – Iperammortamento, introdotto dalla Legge di Bilancio 2026 per sostenere gli investimenti delle imprese nella trasformazione tecnologica, digitale ed energetica. L’agevolazione riguarda gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028.
Il meccanismo è diverso dal precedente Piano Transizione 5.0, spesso chiamato anche Industria 5.0, che prevedeva un credito d’imposta. Con il nuovo Iperammortamento 2026 il beneficio non viene utilizzato in compensazione tramite F24, ma attraverso una maggiore deduzione fiscale.
Cos’è l’iperammortamento 2026 e come funziona
L’iperammortamento è una maggiorazione fiscale del costo di acquisto di determinati beni strumentali nuovi.
Possono usufruire dell’iperammortamento le imprese che operano in Italia, di qualsiasi dimensione e settore, purché rispettino i requisiti previsti dalla misura. L’agevolazione è accessibile anche alle stabili organizzazioni di soggetti non residenti presenti sul territorio nazionale.
Per gli investimenti agevolabili la maggiorazione è pari al:
- 180% per la quota di investimento fino a 2,5 milioni di euro;
- 100% per la quota superiore a 2,5 milioni e fino a 10 milioni di euro;
- 50% per la quota superiore a 10 milioni e fino a 20 milioni di euro.
Per capire meglio come funziona, facciamo un esempio concreto.
Un’impresa acquista un macchinario agevolabile che costa 100.000 euro. Con una maggiorazione del 180%, all’ammortamento ordinario dei 100.000 euro si aggiunge una deduzione fiscale ulteriore di 180.000 euro. Nel corso degli anni l’impresa potrà quindi dedurre complessivamente 280.000 euro: 100.000 euro relativi al costo effettivo del bene e 180.000 euro derivanti dall’iperammortamento.
Ma quanto vale concretamente questa maggiore deduzione? Prendendo, a titolo di esempio, una società soggetta a IRES al 24%, con reddito imponibile sufficiente a utilizzare interamente la deduzione, i 180.000 euro aggiuntivi possono tradursi in un risparmio fiscale complessivo di 43.200 euro, distribuito negli anni di ammortamento del bene.
Questo non significa ricevere 43.200 euro dallo Stato. Il beneficio si realizza attraverso una riduzione delle imposte sul reddito e il suo valore effettivo deve essere calcolato caso per caso, perché dipende dalla situazione fiscale dell’impresa, dal reddito imponibile, dall’aliquota applicabile e dalla possibilità di utilizzare la deduzione nei diversi esercizi.
Cosa puoi installare: software, macchinari, sistemi e impianti per l’autoproduzione
L’iperammortamento può riguardare due grandi tipologie di investimento: da una parte macchinari, sistemi e software destinati alla trasformazione tecnologica e digitale dell’impresa; dall’altra impianti per l’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo, compresi i relativi sistemi di accumulo.
Per macchinari e software, non basta acquistare un bene nuovo per poter usufruire dell’iperammortamento. Il primo requisito da verificare è che il bene rientri tra le categorie di beni materiali e immateriali strumentali nuovi individuate negli Allegati IV e V alla Legge n. 199/2025.
Tra i beni materiali possono rientrare macchine e sistemi tecnologicamente avanzati, apparecchiature controllate da sistemi computerizzati, dispositivi per l’automazione, il controllo e il monitoraggio della produzione e soluzioni che permettono l’integrazione digitale dei processi.
In concreto, si può trattare, ad esempio, di centri di lavoro e macchine utensili a controllo numerico, robot e sistemi automatizzati, linee di produzione o confezionamento, sistemi di movimentazione automatica e, in ambito agricolo, trattrici e macchine dotate, ad esempio, di sistemi di guida e controllo elettronico, sensori e tecnologie che consentono lo scambio di dati con i sistemi aziendali.
Tra i beni immateriali rientrano invece determinate tipologie di software, sistemi, piattaforme e applicazioni collegati ai processi produttivi e alla gestione dei sistemi aziendali, purché possiedano le caratteristiche richieste per l’agevolazione.
È quindi importante non ragionare soltanto in termini di nome del prodotto. Un software gestionale, un nuovo macchinario o una trattrice non sono automaticamente agevolabili: occorre verificare che cosa fanno, come vengono utilizzati e se possiedono le caratteristiche tecniche necessarie per rientrare nelle categorie ammesse.
Non è il nome commerciale a rendere un bene agevolabile: contano le caratteristiche tecniche e il modo in cui viene integrato nel processo aziendale.
Un requisito centrale è inoltre l’interconnessione del bene con il sistema aziendale di gestione della produzione o con la rete di fornitura.
Ma cosa significa concretamente “interconnesso”? Significa che il bene non lavora come un elemento isolato, ma è in grado di scambiare informazioni con i sistemi utilizzati dall’impresa. Un macchinario, per esempio, può ricevere dati o istruzioni dal sistema di produzione e restituire informazioni sul proprio funzionamento, sui cicli eseguiti o su altri parametri utili alla gestione del processo.
Oltre a macchinari e software, l’agevolazione riguarda anche l’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo e comprende anche i relativi sistemi di accumulo.
Per la produzione di energia elettrica rientrano, ad esempio:
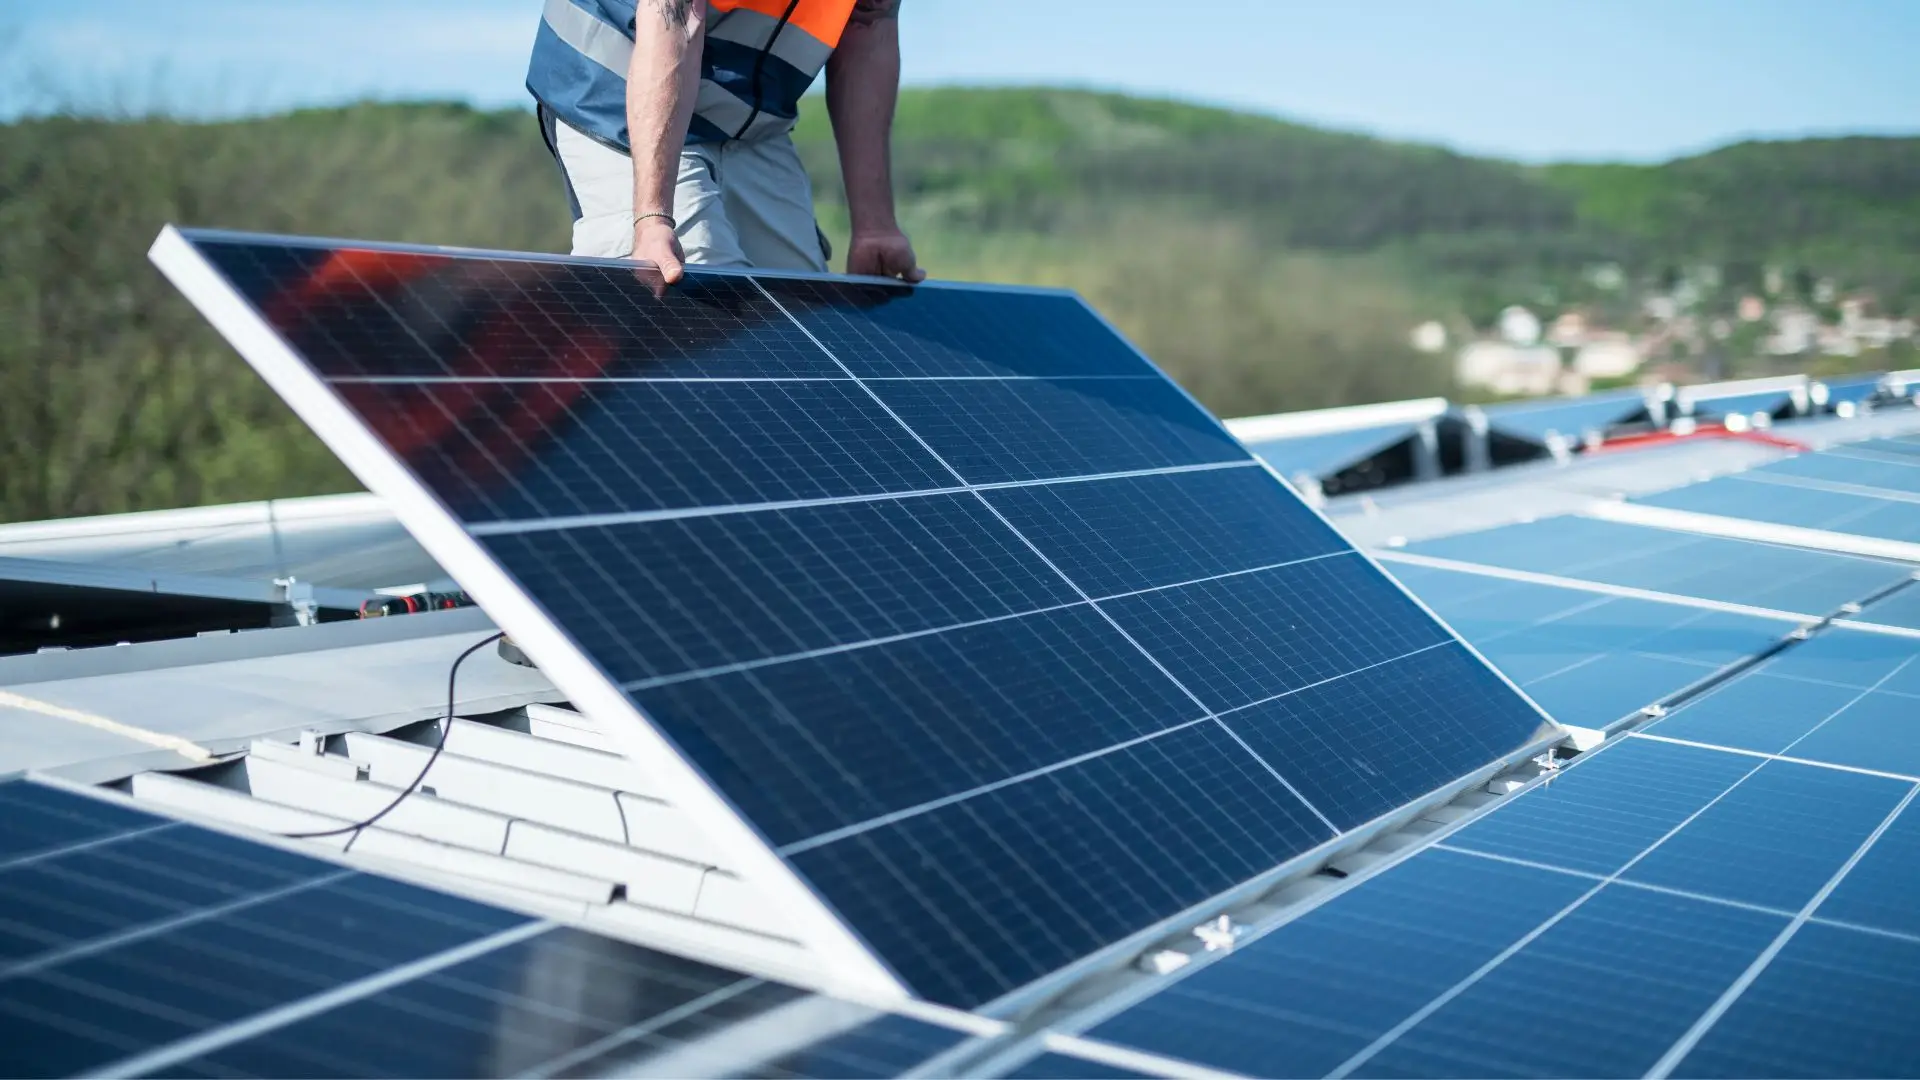
- Impianti fotovoltaici
- Impianti eolici
- Impianti geotermici
- Impianti idroelettrici
- Impianti a biomassa
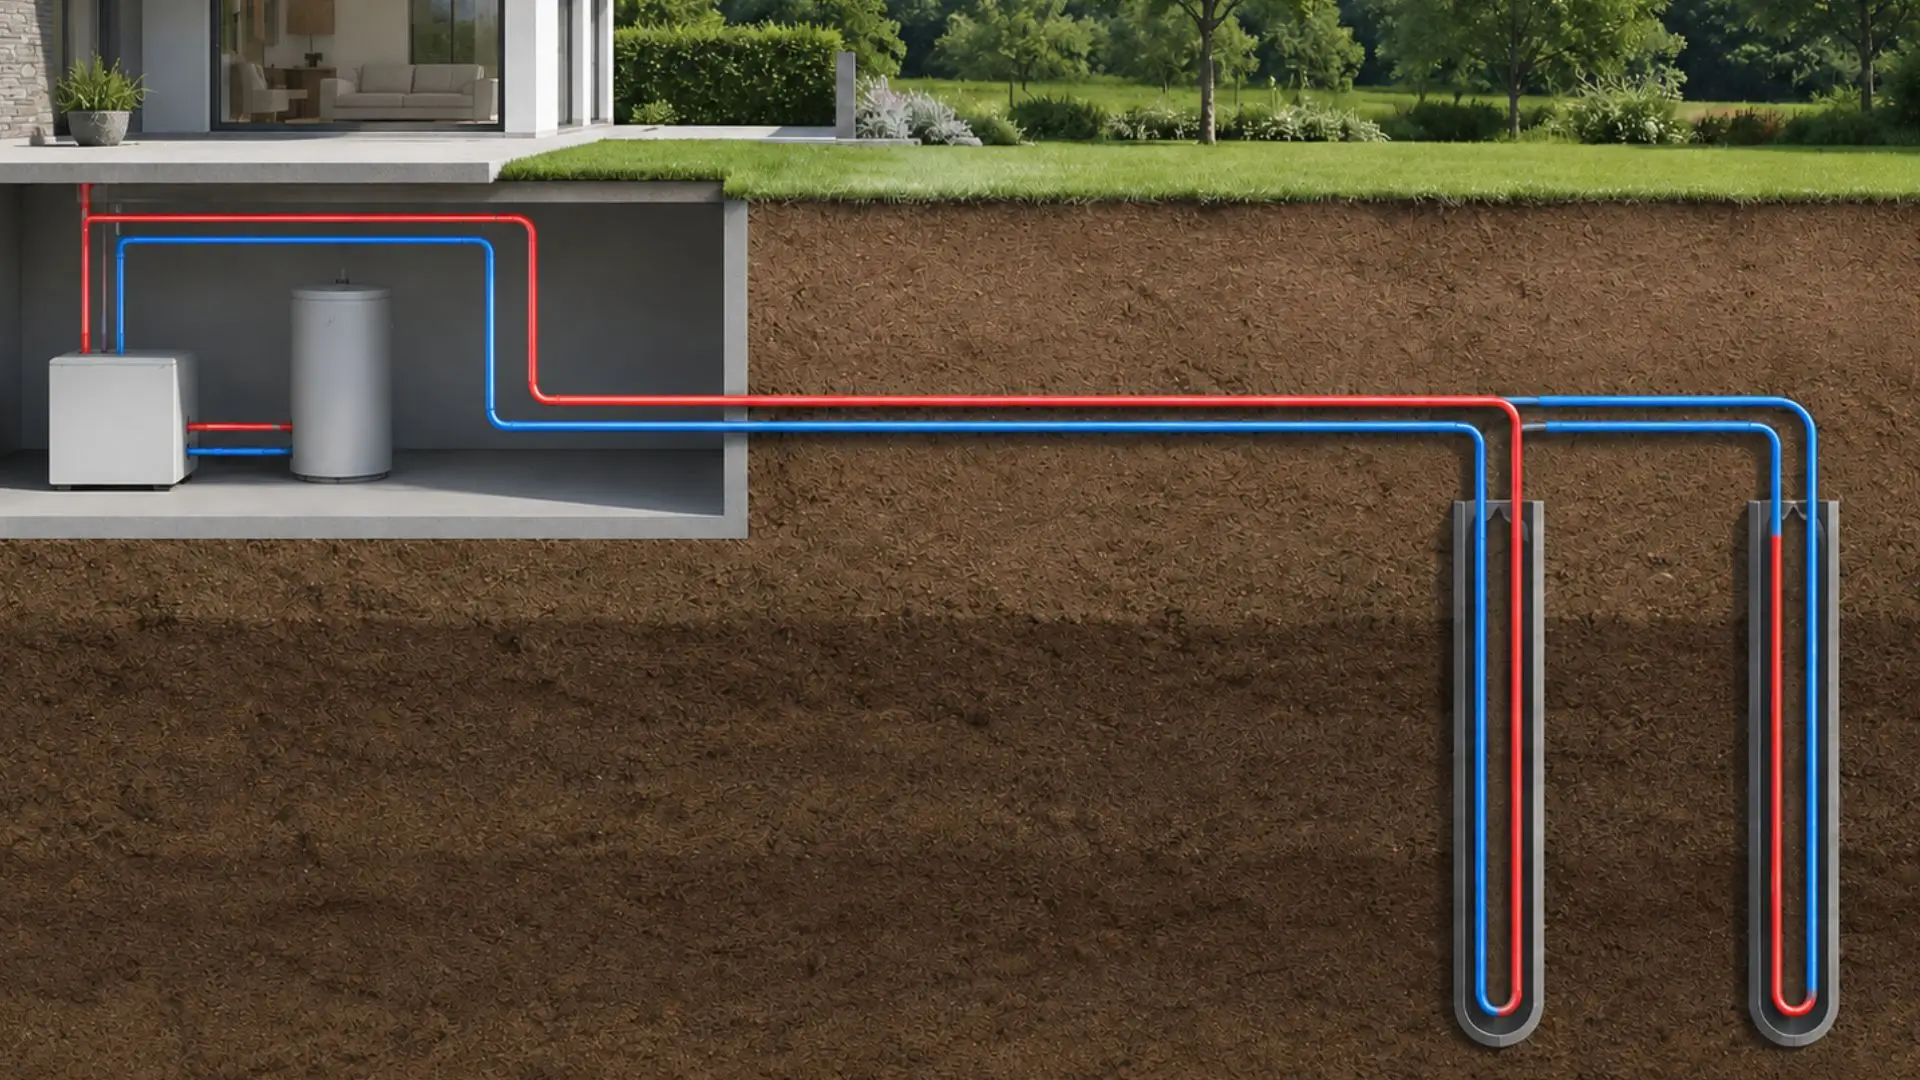
Per la produzione di energia termica destinata al calore di processo rientrano invece, tra gli altri, pompe di calore che utilizzano l’aria esterna o il terreno come fonte di energia, impianti a biomassa e solare termico, nel rispetto delle condizioni previste per l’agevolazione.
C’è poi un vincolo di dimensionamento da considerare prima di progettare l’impianto. Per gli impianti destinati alla produzione di energia elettrica, il dimensionamento agevolabile è legato al fabbisogno energetico della struttura produttiva: la produzione annua attesa non può superarne il 105%.
Nel calcolo non rientrano soltanto i consumi elettrici dell’esercizio precedente, ma possono essere considerati anche i consumi di energia termica o di combustibili utilizzati per produrre calore, convertiti nel corrispondente consumo elettrico.
Per il fotovoltaico bisogna prestare particolare attenzione anche alla scelta dei moduli: per accedere all’iperammortamento devono rientrare nelle categorie B o C del Registro delle tecnologie per il fotovoltaico di ENEA, che prevedono la produzione nell’Unione europea sia dei moduli sia delle celle e specifici requisiti di efficienza. Prima dell’acquisto è quindi importante verificare che lo specifico modello sia presente nel Registro ENEA. Il Registro pubblico permette di effettuare direttamente la ricerca per marca e modello.
Consulta il Registro delle tecnologie per il fotovoltaico ENEA.
Come richiedere l’iperammortamento 2026
L’accesso all’iperammortamento richiede alcuni passaggi tecnici e amministrativi, ma è importante soprattutto affrontarli nell’ordine corretto. Per questo il percorso seguito da RED parte dalla verifica dell’investimento e accompagna poi l’impresa nelle diverse fasi della pratica.
1. Verifica preliminare dell’investimento
Il primo passo è lo studio di fattibilità tecnica. Vengono analizzati il bene, le sue caratteristiche e il progetto di investimento per verificare che esistano i requisiti per accedere all’agevolazione, compresi quelli relativi all’interconnessione e all’integrazione.
Questa fase permette di individuare per tempo eventuali informazioni mancanti o aspetti da correggere, quando è ancora possibile intervenire sulla scelta o sulla configurazione del bene.
Una verifica fatta prima dell’investimento può evitare errori difficili da correggere dopo.
2. Comunicazione al GSE e conferma dell’avvio
Verificata la fattibilità, si procede con la comunicazione preventiva al GSE, indicando gli investimenti che l’impresa intende realizzare e le informazioni richieste per la prenotazione dell’agevolazione.
Dopo l’esito positivo, entro 60 giorni deve essere inviata una seconda comunicazione di conferma al GSE, con la quale si attesta l’avvio dell’investimento e, per ciascun bene, il raggiungimento di almeno il 20% del costo di acquisizione. La comunicazione riporta anche gli estremi delle fatture relative ai costi agevolabili.
3. Realizzazione dell’investimento e rispetto dei requisiti tecnici
L’investimento viene quindi realizzato secondo quanto previsto dal progetto. In questa fase è fondamentale che i beni effettivamente acquistati e installati possiedano tutte le caratteristiche tecniche richieste per l’agevolazione e corrispondano a quanto verificato nello studio di fattibilità.
Per i beni che lo richiedono deve inoltre essere realizzata la corretta interconnessione e integrazione con i sistemi aziendali.
4. Verifica finale e completamento della pratica
Una volta completato l’investimento, si procede con la verifica tecnica definitiva. Sulla base dei beni effettivamente installati, della loro configurazione e dell’interconnessione realizzata viene predisposta la perizia tecnica asseverata, che attesta il rispetto dei requisiti richiesti per l’agevolazione.
In questa fase viene inoltre predisposta la certificazione contabile, necessaria a comprovare i costi effettivamente sostenuti.
Completate le verifiche e raccolta la documentazione necessaria, viene infine trasmessa al GSE la comunicazione di completamento dell’investimento, che conclude l’iter previsto per l’accesso al beneficio.
Gli investimenti devono essere completati entro il 30 settembre 2028 e la comunicazione di completamento deve essere trasmessa entro il 15 novembre 2028.
RED può seguire i propri clienti lungo tutto questo percorso, dalla valutazione preliminare dei beni e dei requisiti tecnici alla gestione delle comunicazioni attraverso la piattaforma GSE, fino alla verifica tecnica definitiva e alla perizia asseverata.
Vuoi capire se gli investimenti previsti dalla tua azienda possono rientrare nell’Iperammortamento 2026? Contatta RED per verificare la fattibilità del progetto prima di procedere con l’investimento.